Concurso Receita Federal 2026 AUTORIZADO: 146 vagas para AFRFB e ATRFB, salário até R$ 44 mil
Receita Federal do Brasil (RFB)
146 vagas confirmadas em edição extra do DOU de 04/07/2026 e detalhadas pela Portaria MGI nº 5.505/2026: 30 para Auditor-Fiscal e 116 para Analista Tributário. Edital previsto para dezembro de 2026, com limite legal em 04 de janeiro de 2027. Salários brutos de até R$ 44.004,91 para AFRFB e até R$ 26.276,60 para ATRFB.
A Receita Federal do Brasil (RFB) teve o novo concurso oficialmente autorizado pelo Ministério da Gestão e Inovação em Serviços Públicos (MGI). A autorização foi anunciada na quinta-feira, 03 de julho de 2026, e publicada em edição extra do Diário Oficial da União na sexta-feira, 04 de julho de 2026. O ato define oficialmente 146 vagas efetivas para provimento imediato, distribuídas entre os cargos de Auditor-Fiscal da Receita Federal (AFRFB) e Analista Tributário da Receita Federal (ATRFB), ambos de nível superior em qualquer área.
A distribuição confirmada, fixada pela Portaria MGI nº 5.505/2026, é de 30 vagas para Auditor-Fiscal e 116 vagas para Analista Tributário, já considerando as reservas legais para negros, pessoas com deficiência, indígenas e quilombolas. A partir da publicação no DOU, a Receita Federal tem prazo máximo de seis meses para concluir a organização e publicar o edital, ou seja, até 04 de janeiro de 2027. Nesse intervalo, o órgão precisa consolidar o termo de referência e contratar a banca examinadora, agora por dispensa de licitação.
Com salários iniciais que chegam a R$ 44.004,91 brutos para o cargo de Auditor-Fiscal e R$ 26.276,60 brutos para Analista Tributário, o concurso da Receita Federal é um dos certames fiscais mais aguardados do país. O último edital, realizado em 2022 pela FGV, ofereceu 699 vagas originais, atraiu mais de 156 mil candidatos e resultou em 1.217 nomeados ao longo da validade, encerrada em 19/12/2025 sem prorrogação.
A autorização do MGI: como chegamos até aqui
A tramitação da autorização seguiu o rito padrão dos concursos federais. A Receita Federal formalizou o pedido junto ao MGI ainda em 2025, sustentando o gargalo histórico de servidores: são 22.989 cargos vagos entre AFRFB e ATRFB acumulados ao longo da última década, segundo levantamento atualizado em junho/2026. O processo passou por movimentações em 01/06/2026, 22/06/2026 e 23/06/2026 (novo despacho no SEI), até a decisão final da equipe econômica.
Na quinta-feira, 03/07/2026, o Ministério da Gestão antecipou o anúncio da autorização. Na sexta-feira, 04/07/2026, a autorização foi materializada em edição extra do Diário Oficial da União, alcançando 146 vagas efetivas. É importante notar que o número autorizado (146) é muito inferior ao déficit histórico (22.989), o que reflete o momento fiscal restritivo do governo federal. Ainda assim, a autorização encerra o ciclo de incertezas e transforma o concurso de "expectativa" em "realidade contratada".
Pressão por mais vagas: o pedido do Sindifisco Nacional
Poucas semanas após a autorização, o debate agora é sobre o tamanho do concurso. O Sindifisco Nacional, sindicato que representa os auditores-fiscais, veio a público afirmar que as 30 vagas autorizadas para Auditor-Fiscal não são suficientes para reduzir o déficit de servidores acumulado ao longo da última década. A entidade defende que o próximo edital ofereça um número significativamente maior de vagas para o cargo de AFRFB.
O argumento central é a redução expressiva do quadro de auditores. Segundo os dados apresentados pela entidade, o efetivo de auditores-fiscais em atividade caiu de 12.158 servidores em 2012 para 7.733 em 2021, uma perda de 4.425 profissionais em menos de uma década, sem reposição proporcional por novos concursos. O sindicato também lembra que o próprio Ministério da Gestão (MGI) reconhece a necessidade de pelo menos 650 novos servidores apenas para o órgão central da Receita.
| Indicador do déficit | Número |
|---|---|
| Auditores-fiscais em atividade (2012) | 12.158 |
| Auditores-fiscais em atividade (2021) | 7.733 |
| Redução no período | 4.425 servidores |
| Vagas de AFRFB autorizadas (2026) | 30 |
| Necessidade estimada pelo MGI (órgão central) | 650 servidores |
Na prática, o número de 30 vagas não é definitivo. A autorização publicada no DOU fixa um piso, e o edital pode oferecer um quantitativo maior ou igual ao autorizado. Além disso, ao longo da validade do certame, é comum o órgão nomear além do número original conforme surgem vacâncias, exatamente como ocorreu em 2022 (699 vagas no edital, 1.217 nomeados). A pressão do Sindifisco, portanto, mira tanto o edital quanto uma eventual revisão do ato de autorização antes da publicação.
Resumo rápido do concurso
| Item | Informação |
|---|---|
| Órgão | Receita Federal do Brasil (RFB) |
| Ministério interessado | Ministério da Fazenda (MF) |
| Status | AUTORIZADO em 04/07/2026 (DOU edição extra) |
| Distribuição das vagas | Portaria MGI nº 5.505/2026 |
| Vagas autorizadas | 146 vagas efetivas |
| Vagas Auditor-Fiscal (AFRFB) | 30 vagas |
| Vagas Analista Tributário (ATRFB) | 116 vagas |
| Edital previsto | Dezembro de 2026 (limite legal 04/01/2027) |
| Vínculo | Estatutário federal, regime jurídico único |
| Escolaridade | Nível superior em qualquer área, com diploma reconhecido pelo MEC |
| Salário inicial AFRFB | R$ 34.421,71 a R$ 44.004,91 (bruto) |
| Salário inicial ATRFB | R$ 19.635,99 a R$ 26.276,60 (bruto) |
| Estimativa de inscritos (TR) | Cerca de 42 mil candidatos |
| Contratação da banca | Dispensa de licitação (art. 75, XV, Lei 14.133/2021), instituição sem fins lucrativos |
| Local das provas | 26 capitais e o Distrito Federal, no mesmo domingo, em dois turnos |
| Referência recente | Concurso RFB 2022, FGV, 699 vagas, 156 mil inscritos |
Cargos, vagas confirmadas e salários
O ato de autorização publicado no DOU de 04/07/2026, detalhado pela Portaria MGI nº 5.505/2026, definiu com precisão o número de vagas por cargo. Diferente das especulações anteriores (que chegavam a projetar milhares de vagas), a RFB terminou com um número enxuto: 146 vagas totais, sendo 30 para Auditor-Fiscal e 116 para Analista Tributário. A predominância do cargo intermediário segue a tendência dos últimos certames fiscais federais, que privilegiam o cargo técnico de apoio na composição das equipes.
| Cargo | Vagas autorizadas | Salário inicial bruto | Salário máximo na carreira |
|---|---|---|---|
| Analista Tributário (ATRFB) | 116 | R$ 19.635,99 | R$ 26.276,60 |
| Auditor-Fiscal (AFRFB) | 30 | R$ 34.421,71 | R$ 44.004,91 |
| Total autorizado | 146 vagas | ||
Em número absoluto de vagas, o Analista Tributário lidera com folga (79,5% do total), enquanto o Auditor-Fiscal fica com 20,5%. Apesar disso, a diferença salarial mantém o AFRFB como o cargo mais disputado do certame: quase o dobro do vencimento de entrada e teto na casa dos R$ 44 mil brutos.
Remuneração detalhada do Auditor-Fiscal (AFRFB)
| Classe | Padrão | Vencimento base | BEP (bônus de eficiência) | Total bruto |
|---|---|---|---|---|
| Segunda | I | R$ 22.921,71 | R$ 11.500,00 | R$ 34.421,71 |
| Primeira | I | R$ 25.297,70 | R$ 11.500,00 | R$ 36.797,70 |
| Especial | III | R$ 32.504,91 | R$ 11.500,00 | R$ 44.004,91 |
Remuneração detalhada do Analista Tributário (ATRFB)
| Classe | Padrão | Vencimento base | BEP (bônus de eficiência) | Total bruto |
|---|---|---|---|---|
| Segunda | I | R$ 12.735,99 | R$ 6.900,00 | R$ 19.635,99 |
| Primeira | I | R$ 14.056,15 | R$ 6.900,00 | R$ 20.956,15 |
| Especial | III | R$ 19.376,60 | R$ 6.900,00 | R$ 26.276,60 |
Distribuição oficial das 146 vagas por cotas
O ato de autorização já incorpora as reservas legais previstas na Lei nº 12.990/2014 (cotas raciais para negros), Lei nº 8.112/1990 e Decreto nº 9.508/2018 (PcD), e na política de reservas para indígenas e quilombolas. Veja o detalhamento por cargo e por cota:
| Cargo | Ampla | Negros | PcD | Indígenas | Quilombolas | Total |
|---|---|---|---|---|---|---|
| Analista Tributário | 76 | 29 | 6 | 3 | 2 | 116 |
| Auditor-Fiscal | 18 | 8 | 2 | 1 | 1 | 30 |
| Total geral | 94 | 37 | 8 | 4 | 3 | 146 |
Do total de 146 vagas, 94 (64,4%) são de ampla concorrência. As cotas reservam 37 vagas para negros (25,3%), 8 para PcD (5,5%), 4 para indígenas (2,7%) e 3 para quilombolas (2,1%). É, portanto, um dos primeiros grandes certames fiscais a incluir reservas para indígenas e quilombolas já no ato de autorização, seguindo a tendência consolidada em concursos federais recentes.
Benefícios e auxílios
Além do salário base, o servidor da Receita Federal tem direito ao pacote padrão de carreiras típicas de Estado. Os valores atuais dos principais auxílios são:
| Auxílio | Valor mensal |
|---|---|
| Auxílio alimentação | R$ 1.192,00 |
| Auxílio saúde (reembolso de plano) | até R$ 464,89 |
| Auxílio pré-escolar (por dependente até 6 anos) | R$ 526,64 |
Além dos auxílios em pecúnia, a carreira oferece:
- Auxílio transporte conforme deslocamento
- Adicional de qualificação por titulação (especialização, mestrado, doutorado)
- Adicional de qualificação por treinamento (cursos de capacitação)
- Adicional de fronteira para servidores lotados em áreas específicas
- Gratificação de desempenho variável (GDAT/GDAFRFB)
- Bônus de Eficiência e Produtividade (BEP) já incorporado à remuneração
- Férias de 30 dias com adicional de 1/3
- Licença capacitação a cada 5 anos
- Estabilidade após estágio probatório de 3 anos
- Aposentadoria pelo regime próprio dos servidores públicos
Requisitos por cargo
O concurso da Receita Federal é historicamente aberto a qualquer formação superior. Não exige bacharelado em Direito, Contabilidade ou Economia, embora essas áreas tenham vantagem natural no edital.
| Cargo | Requisito básico |
|---|---|
| Auditor-Fiscal (AFRFB) | Diploma de curso superior em qualquer área, reconhecido pelo MEC |
| Analista Tributário (ATRFB) | Diploma de curso superior em qualquer área, reconhecido pelo MEC |
A carreira na Receita Federal
A Receita Federal é uma das carreiras típicas de Estado mais valorizadas do serviço público federal. Atua na arrecadação e fiscalização de tributos federais, controle aduaneiro, combate ao contrabando e descaminho, e fiscalização de pessoas físicas e jurídicas. É vinculada ao Ministério da Fazenda e responde por uma parcela expressiva da arrecadação federal do país.
O cargo de Auditor-Fiscal é considerado uma das posições mais altas em remuneração entre os concursos federais não judiciários. Tem competência exclusiva para lançamento de crédito tributário e julgamento de primeira instância administrativa nas Delegacias de Julgamento (DRJ). A progressão funcional se dá por antiguidade (a cada dois anos, muda-se de padrão dentro da classe) e por merecimento (avaliação de desempenho), passando pelas classes Segunda, Primeira e Especial até atingir o topo em Especial III.
O concurso anterior de 2022: referência para 2026
O último concurso da Receita Federal foi realizado em 2022 pela banca FGV, com 699 vagas no edital original distribuídas entre AFRFB e ATRFB. Atraiu mais de 156 mil candidatos. Ao longo da validade, o órgão ampliou as nomeações e chegou a 1.217 candidatos efetivamente nomeados. A validade desse concurso encerrou em 19 de dezembro de 2025, e o órgão optou por não prorrogar.
| Item | RFB 2022 | RFB 2026 (autorizado) |
|---|---|---|
| Banca | FGV | Dispensa de licitação (instituição sem fins lucrativos) |
| Vagas oferecidas no edital | 699 | 146 |
| Total de nomeados na validade | 1.217 | A definir |
| Inscritos | 156.000+ | Estimativa do TR: 42 mil |
| Concorrência média | ~ 223 por vaga | Estimada: ~ 288 por vaga |
| Validade | Encerrada em 19/12/2025 | A definir no edital |
| Prorrogação | Não concedida | A definir |
Chama a atenção a concorrência estimada do próximo certame: com pouco mais de 20% das vagas de 2022 e a estimativa de 42 mil inscritos trazida pelo Termo de Referência, a taxa de candidatos por vaga fica em torno de 288 por vaga na média dos dois cargos, ainda maior no Auditor-Fiscal. É cenário típico de concursos fiscais em contexto restritivo: menos oportunidades para um mercado de candidatos que segue aquecido.
Próximos passos até a publicação do edital
Com a autorização publicada, o cronograma agora corre contra o relógio de seis meses. A RFB tem uma sequência bem definida de tarefas a cumprir até colocar o edital na rua. O órgão precisa consolidar o termo de referência, documento que descreve as exigências técnicas para a banca examinadora (formato de provas, prazos, quantitativo de candidatos esperado), e então contratar a organizadora.
Esse processo já começou. Em agosto de 2026, a Receita Federal instituiu por portaria a Equipe de Planejamento da Contratação, grupo técnico encarregado de conduzir os procedimentos necessários à escolha e contratação da banca organizadora. Na prática, é o colegiado que conduz os estudos preliminares, avalia os riscos e prepara o termo de referência que viabiliza a contratação de quem aplica o concurso. Em setembro de 2026, esse processo interno avançou: após a pesquisa (levantamento) de mercado, em que as instituições interessadas enviaram propostas, a Receita revisou o Termo de Referência nº 82/2026 e assinou a nova versão, segundo o órgão para dar mais clareza aos aspectos técnicos e operacionais após questionamentos das instituições, sem mudar o objeto nem o escopo da contratação. As instituições que já haviam apresentado propostas ganharam prazo para ajustes pontuais até as 23h59 do dia 30/09/2026. É o sinal mais concreto até agora de que os estudos técnicos já viraram documento fechado e de que a contratação da banca entrou na reta final.
A banca sai por dispensa de licitação, não por concorrência
A novidade mais importante do Termo de Referência revisado é o modo de contratação da organizadora. Em vez de um pregão ou concorrência aberta, a Receita vai contratar a banca por dispensa de licitação, com fundamento no art. 75, inciso XV, da Lei nº 14.133/2021 (a Nova Lei de Licitações), reservado à contratação direta de instituição sem fins lucrativos incumbida estatutariamente de atividades de ensino, pesquisa ou desenvolvimento institucional e de inquestionável reputação. Na prática, isso encurta o rito: não há disputa de preços em sessão pública, e sim a contratação direta da instituição que atende aos requisitos técnicos do TR.
A contratação da banca ganha data: até 30/12/2026
O Plano de Contratações Anual (PCA) 2026 do Ministério da Fazenda, instrumento que consolida as intenções de compra e contratação do órgão no exercício, registra o prazo para contratar a banca examinadora da Receita Federal: até 30 de dezembro de 2026. O mesmo documento reserva R$ 17 milhões para as bancas dos concursos da Receita Federal e do Banco Central somados, verba classificada sob a rubrica de serviços de fornecimento de pessoal, código habitualmente usado para contratos de organizadoras de concurso.
| Concurso | Prazo para contratar a banca (PCA 2026) | Prazo máximo do edital |
|---|---|---|
| Receita Federal (RFB) | Até 30/12/2026 | Até 04/01/2027 |
| Banco Central (Bacen) | Até 16/10/2026 | Até janeiro/2027 |
A leitura prática desses números é direta: para a Receita, o prazo de 30/12/2026 para a banca praticamente encosta no limite do edital (04/01/2027). Como a contratação agora é por dispensa (rito mais curto que uma licitação), a Receita passou a mirar o edital em dezembro de 2026. Para o Bacen, cujo prazo de banca vai até 16/10/2026, sobra quase três meses de folga para a montagem do edital, motivo pelo qual o certame do Banco Central pode sair na frente.
Segundo o ato de instituição, cabe à equipe um conjunto específico de tarefas técnicas até a contratação da banca:
- Elaboração dos Estudos Técnicos Preliminares (ETP), que justificam a contratação e dimensionam o escopo do concurso
- Gerenciamento de riscos do processo, mapeando possíveis falhas, atrasos e contingências jurídicas
- Análise da legislação aplicável à contratação e à realização de certames públicos
- Avaliação das necessidades e requisitos técnicos que a banca precisa atender (formato de provas, prazos, logística, quantitativo de candidatos)
- Consolidação do Termo de Referência, documento que serve de base para a contratação direta
Concluídos esses estudos, a Receita formaliza a dispensa de licitação e contrata a instituição escolhida. Só depois disso o perfil da prova começa a ficar claro: cada organizadora tem um estilo próprio, e a escolha impacta diretamente a forma de estudar.
Com o termo pronto e a dispensa formalizada, a instituição contratada elabora o edital de abertura, submete à Receita Federal e, após aprovação, publica no Diário Oficial da União. É nesse momento que se inicia oficialmente o certame, com abertura de inscrições.
Etapas confirmadas: o que o FAQ oficial revelou
Mesmo antes do edital, a própria Receita Federal já divulgou um FAQ oficial com parte das regras do concurso. Ele não traz datas nem quantitativo de questões, mas confirma o desenho das etapas, o local do curso de formação e a lógica de lotação. São informações que valem ouro para quem está montando o cronograma de estudos com antecedência.
Para os dois cargos (AFRFB e ATRFB), a primeira fase reúne prova objetiva e prova discursiva, de caráter eliminatório e classificatório. As provas serão aplicadas em todas as capitais dos estados e no Distrito Federal, o que facilita a vida de quem mora no interior mas exige deslocamento até a capital.
Quem passa na primeira fase enfrenta o Curso de Formação Profissional, de caráter eliminatório, realizado presencialmente em São Paulo (SP). Não é formalidade: quem não atinge o desempenho mínimo está fora do concurso.
| Item confirmado no FAQ | Detalhe |
|---|---|
| Etapas do concurso | Duas: (1) prova objetiva e discursiva; (2) Curso de Formação Profissional |
| Curso de Formação | Caráter eliminatório, presencial em São Paulo (SP) |
| Aplicação das provas | Em todas as capitais dos estados e no Distrito Federal |
| Escolaridade | Nível superior em qualquer área (AFRFB e ATRFB) |
| Lotação | Candidato indica preferência de unidade, respeitada a classificação na 1ª etapa |
| Abrangência das vagas | Nacional, com distribuição por todo o território |
Cronograma estimado do Termo de Referência
O Termo de Referência nº 82/2026, documento que orienta a contratação da banca organizadora, traz um cronograma estimado de todo o certame, contado em dias a partir da assinatura do contrato com a organizadora. Não são datas de calendário: são prazos relativos que só viram data cravada quando o contrato for assinado e o edital publicado. Como o contrato ainda não foi assinado, nenhuma data de calendário está cravada. Ainda assim, dão a melhor noção já disponível de quanto tempo separa cada fase.
O documento completo pode ser baixado aqui: Termo de Referência nº 82/2026 (PDF), assinado pela Receita Federal em 28/09/2026.
| Etapa | Prazo (a partir da assinatura do contrato) |
|---|---|
| Publicação do edital de abertura | 26 dias |
| Abertura das inscrições | 31 dias |
| Encerramento das inscrições | 56 dias |
| Provas objetiva e discursiva | 104 dias |
| Resultado da prova objetiva | 165 dias |
| Resultado da prova discursiva | 245 dias |
| Convocação para o Curso de Formação | 302 dias |
| Início do Curso de Formação (Auditor-Fiscal) | 340 dias |
| Início do Curso de Formação (Analista Tributário) | 355 dias |
| Encerramento do Curso de Formação | 375 dias |
| Resultado final | 388 dias |
Entre a assinatura do contrato e as provas passam-se cerca de três meses e meio (104 dias), e entre as provas e o resultado final, mais de nove meses. Da assinatura do contrato até a homologação final são aproximadamente 388 dias, pouco mais de um ano. É o retrato de um concurso longo, com duas etapas eliminatórias e curso de formação presencial.
As provas confirmadas pelo Termo de Referência
O TR também detalha o formato das provas da primeira etapa, aplicadas no mesmo domingo, em dois turnos. Como os dois cargos têm prova no mesmo dia, o candidato não pode concorrer simultaneamente a Auditor-Fiscal e Analista Tributário, tem que escolher.
| Cargo | Prova objetiva | Prova discursiva |
|---|---|---|
| Auditor-Fiscal (AFRFB) | Cerca de 140 questões, em torno de 17 disciplinas | 2 questões |
| Analista Tributário (ATRFB) | Cerca de 140 questões, em torno de 11 disciplinas | 1 questão |
Ambas as provas têm caráter eliminatório e classificatório. A estimativa do TR é de 42 mil candidatos inscritos no total, número que ajuda a banca a dimensionar a logística de aplicação em todas as capitais dos estados e no Distrito Federal. As provas de cada cargo caem no mesmo domingo, distribuídas entre manhã e tarde, o que reforça a impossibilidade de disputar AFRFB e ATRFB ao mesmo tempo.
Quantos terão a discursiva corrigida: o corte real do concurso
Este é um dos pontos mais importantes que a versão revisada do Termo de Referência deixou claro, e que quase ninguém percebe a tempo: nem toda prova discursiva é corrigida. Só entram na correção os candidatos mais bem colocados na prova objetiva, dentro de um limite fixado por cargo. Na prática, é esse limite, e não o número de vagas, que funciona como o corte real da primeira etapa. Ficar fora dele significa ter a discursiva sequer lida, o que elimina o candidato ainda que a nota objetiva pareça boa.
O TR prevê correção de até quatro vezes o número de vagas de cada cargo. Além desse quantitativo geral, há uma reserva adicional de 1,5 vez as vagas destinada a candidatas mulheres, somada por fora do limite geral. Veja os números:
| Cargo | Vagas | Correções (até 4x vagas) | Adicional para mulheres (1,5x) | Total de discursivas corrigidas |
|---|---|---|---|---|
| Auditor-Fiscal (AFRFB) | 30 | 120 | +45 | 165 |
| Analista Tributário (ATRFB) | 116 | 464 | +174 | 638 |
Traduzindo em disputa: no Auditor-Fiscal, entre os milhares de inscritos que devem escolher o cargo, apenas os 120 primeiros da concorrência geral (mais 45 candidatas na reserva feminina) terão a discursiva corrigida. No Analista Tributário, o limite é maior em número absoluto, 464 corrigidas mais 174 na reserva feminina, mas a proporção continua apertada diante da estimativa de 42 mil inscritos. Em outras palavras, a briga de verdade da primeira etapa é por estar entre os 4 melhores por vaga na objetiva.
Curso de Formação: carga horária e vagas por cargo
A segunda etapa, o Curso de Formação Profissional presencial em São Paulo (SP), também ganhou contorno no TR, com carga horária e número de convocados por cargo. Ao fim do curso há uma prova objetiva que integra a nota da etapa, de caráter eliminatório:
| Cargo | Carga horária estimada | Convocados |
|---|---|---|
| Auditor-Fiscal (AFRFB) | Cerca de 240 horas | Até 30 candidatos |
| Analista Tributário (ATRFB) | Cerca de 160 horas | Até 116 candidatos |
Fluxograma completo das etapas até a nomeação
Da autorização até a posse, o candidato passa por múltiplas fases. As etapas em verde já foram concluídas, em azul estão em andamento ou próximas, e em roxo dependem do edital ser publicado:
O que esperar das provas
Embora o edital ainda não tenha saído, é possível projetar o formato das provas com base no histórico recente da Receita Federal. O modelo consolidado desde 2014 combina prova objetiva, prova discursiva (agora confirmada para os dois cargos pelo Termo de Referência) e avaliação de títulos:
Múltipla escolha com pesos diferentes para conhecimentos básicos (Português, Raciocínio Lógico, Direito Constitucional, Direito Administrativo) e específicos (Direito Tributário, Direito Aduaneiro, Contabilidade, Auditoria, Administração Pública). Cerca de 140 questões por cargo, caráter eliminatório e classificatório.
O Termo de Referência confirma discursiva para os dois cargos: 2 questões para o Auditor-Fiscal e 1 questão para o Analista Tributário, ambas de caráter eliminatório e classificatório, sobre temas técnicos da área fiscal, tributária e aduaneira.
Pontuação por especialização, mestrado, doutorado e experiência profissional. Caráter classificatório, soma na nota final após aprovação nas etapas anteriores. Peso baixo, mas pode desempatar disputas acirradas.
Letra da lei: o coração do Auditor-Fiscal
O artigo abaixo é o coração da atividade do Auditor-Fiscal e cai em praticamente todos os concursos fiscais. Decorar e entender este artigo é um excelente ponto de partida para quem quer AFRFB.
Art. 142. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
Parágrafo único. A atividade administrativa de lançamento é vinculada e obrigatória, sob pena de responsabilidade funcional.
Direito Tributário e Legislação Tributária: o eixo da prova fiscal
Se existe um bloco que decide o concurso da Receita Federal, ele tem nome: Direito Tributário e Legislação Tributária. Juntas, as duas disciplinas concentram a maior fatia de questões específicas da prova, respondem pela essência do trabalho do fiscal e são, historicamente, o divisor de águas entre quem passa e quem fica pelo caminho. No último edital de cada cargo, a soma dessas matérias com o restante do núcleo tributário já pesava mais do que qualquer outro bloco isolado.
| Cargo | Direito Tributário | Legislação Tributária | Peso somado na objetiva |
|---|---|---|---|
| Auditor-Fiscal (AFRFB) | 10 questões (Direito Tributário) | 8 questões | 18 de 140, cerca de 12,9% |
| Analista Tributário (ATRFB) | 16 questões (Direito Tributário e Previdenciário) | 14 questões | 30 de 140, cerca de 21,4% |
Os números acima são do último edital de cada cargo, a melhor referência enquanto o edital de 2026/2027 não sai. Repare no peso: no Analista, praticamente uma em cada cinco questões da prova objetiva vem desse eixo. No Auditor, além das questões objetivas, o tema domina a prova discursiva, que cobra justamente a capacidade de argumentar sobre obrigação, crédito, responsabilidade e legislação dos tributos federais.
Direito Tributário: a parte teórica que quase não muda
O Direito Tributário é a coluna vertebral. Aqui mora a teoria que estrutura todo o sistema: competência, limitações ao poder de tributar, obrigação, crédito, responsabilidade, lançamento, suspensão, extinção e exclusão do crédito, garantias, administração tributária e processo administrativo fiscal. É a parte mais estável do programa, ancorada na Constituição Tributária (arts. 145 a 162 da CF) e no Código Tributário Nacional (Lei 5.172/1966), que muda pouco de um certame para outro.
- Competência tributária e limitações constitucionais ao poder de tributar (princípios e imunidades)
- Conceito e classificação de tributos, tributos de competência da União, Estados e Municípios
- Obrigação tributária principal e acessória, fato gerador, sujeição ativa e passiva, solidariedade e domicílio
- Responsabilidade tributária: dos sucessores, de terceiros e por infrações
- Crédito tributário: constituição, lançamento e suas modalidades, suspensão, extinção e exclusão
- Garantias e privilégios do crédito, administração tributária, dívida ativa e certidões
- Processo Administrativo Fiscal (Decreto 70.235/1972) e crimes contra a ordem tributária
Legislação Tributária: onde a Reforma Tributária bate mais forte
A Legislação Tributária é a parte "aplicada": pega cada tributo federal e cobra fato gerador, contribuinte, base de cálculo e apuração. É exatamente aqui que a Reforma Tributária do Consumo (EC 132/2023 e LC 214/2025) muda o jogo. Enquanto a teoria do Direito Tributário segue firme, o rol de tributos federais está em plena transformação: alguns permanecem intactos, outros estão sendo extintos e novos entram em cena bem no período em que o concurso ocorre.
| Tributo federal | Situação com a Reforma | Cai na prova? |
|---|---|---|
| Imposto de Importação (II) | Mantido, fora da Reforma do Consumo | Sim, tradicional |
| Imposto de Exportação (IE) | Mantido, fora da Reforma do Consumo | Sim, tradicional |
| Imposto Territorial Rural (ITR) | Mantido, sem alteração | Sim, tradicional |
| Imposto de Renda (IRPF e IRPJ) | Fora da Reforma do Consumo, mas com alterações recentes na legislação da renda | Sim, peso alto |
| Imposto sobre Produtos Industrializados (IPI) | Praticamente zerado, mantido só para produtos que concorrem com a Zona Franca de Manaus | Sim, com ressalva |
| IOF | Mantido | Sim, tradicional |
| PIS/Pasep e Cofins | Em extinção, substituídos pela CBS na transição até 2027 | Sim, ainda cobrados |
| CSLL | Mantida | Sim, tradicional |
| Cide-Combustíveis e Cide-Royalties | Mantidas | Sim, tradicional |
Os tributos novos que a Receita passa a fiscalizar
A Reforma criou três tributos sobre o consumo, e dois deles são federais, o que os coloca diretamente na competência da Receita Federal e, por consequência, no centro da nova Legislação Tributária da prova:
Tributo federal, administrado pela Receita Federal, que substitui PIS, Cofins e parte do IPI. É o coração da Reforma do lado da União e a maior novidade da Legislação Tributária para o próximo edital: fato gerador, não cumulatividade plena, base de cálculo, alíquotas e créditos.
O "imposto do pecado", federal e também da Receita, incide sobre bens e serviços prejudiciais à saúde e ao meio ambiente (cigarros, bebidas, apostas, extração mineral). Tema tributário novo, com alta chance de aparecer na prova de Legislação.
De competência compartilhada entre Estados e Municípios (substitui ICMS e ISS) e gerido pelo Comitê Gestor, não pela RFB. Ainda assim, cai na prova por integrar a mesma lógica de não cumulatividade e por dividir regras comuns com a CBS na LC 214/2025.
Além dos tributos em si, a LC 214/2025 trouxe institutos inéditos que já aparecem como temas de estudo: o split payment (recolhimento automático no momento do pagamento), a responsabilidade das plataformas digitais, os regimes diferenciados e específicos (combustíveis, serviços financeiros, planos de saúde) e as novas imunidades do IBS e da CBS. São pontos que não existiam no edital de 2022 e que qualquer banca séria tende a cobrar, dada a atualidade do tema.
Para o detalhamento item a item de cada disciplina, com o percentual exato de cada matéria na prova, veja os acordeões do conteúdo programático verticalizado logo abaixo, que já trazem tanto o programa do último edital quanto a projeção dos temas de Reforma Tributária para o edital novo.
Conteúdo programático verticalizado
O edital de 2027 ainda não saiu, mas o conteúdo do último edital de cada cargo é a melhor base para começar hoje: em concurso da Receita, o programa muda pouco de uma edição para outra. Abaixo estão os dois, item a item, em acordeões. Clique para abrir.
Auditor-Fiscal (AFRFB) · 30 vagas · 17 disciplinas, 297 itens
Língua Portuguesa 10 questões, 7,1% da prova
- Elementos de construção do texto e seu sentido: gênero do texto (literário e não literário, narrativo, descritivo e argumentativo); interpretação e organização interna
- Semântica: sentido e emprego dos vocábulos; campos semânticos; emprego de tempos e modos dos verbos em português
- Morfologia: reconhecimento, emprego e sentido das classes gramaticais; processos de formação de palavras; mecanismos de flexão dos nomes e verbos
- Sintaxe: frase, oração e período; termos da oração; processos de coordenação e subordinação; concordância nominal e verbal; transitividade e regência de nomes e verbos; padrões gerais de colocação pronominal no português; mecanismos de coesão textual
- Ortografia
- Acentuação gráfica
- Emprego do sinal indicativo de crase
- Pontuação
- Reescrita de frases: substituição, deslocamento, paralelismo; variação linguística: norma culta
Língua Inglesa 8 questões, 5,7% da prova
- Conhecimento e uso das formas contemporâneas da linguagem inglesa
- Compreensão e interpretação de textos variados: domínio do vocabulário e da estrutura da língua, ideias principais e secundárias, explícitas e implícitas, relações intratextuais e intertextuais
- Itens gramaticais relevantes para a compreensão dos conteúdos semânticos: Palavras e expressões equivalentes. Elementos de referência
Raciocínio Lógico-Matemático 8 questões, 5,7% da prova
- Lógica: proposições, conectivos, equivalências lógicas, quantificadores e predicados
- Conjuntos e suas operações, diagramas
- Números inteiros, racionais e reais e suas operações, porcentagem e juros
- Proporcionalidade direta e inversa
- Medidas de comprimento, área, volume, massa e tempo
- Estrutura lógica de relações arbitrárias entre pessoas, lugares, objetos ou eventos fictícios: dedução de novas informações das relações fornecidas e avaliação das condições usadas para estabelecer a estrutura daquelas relações
- Compreensão e análise da lógica de uma situação, utilizando as funções intelectuais: raciocínio verbal, raciocínio matemático, raciocínio sequencial, orientação espacial e temporal, formação de conceitos, discriminação de elementos
- Compreensão de dados apresentados em gráficos e tabelas
- Raciocínio lógico envolvendo problemas aritméticos, geométricos e matriciais
- Problemas de contagem e noções de probabilidade
- Geometria básica: ângulos, triângulos, polígonos, distâncias, proporcionalidade, perímetro e área
- Plano cartesiano: sistema de coordenadas, distância
- Problemas de lógica e raciocínio
Estatística 6 questões, 4,3% da prova
- Probabilidade e distribuições de probabilidade: estimação pontual e intervalar e testes de hipóteses
- Predição: abordagens; séries temporais; regressão linear simples e múltipla
- Regressão logística
Economia e Finanças Públicas 6 questões, 4,3% da prova
- Conceitos básicos: o problema econômico fundamental,; mercado,; fluxos econômicos em uma economia de mercado,; variáveis-fluxo e variáveis-estoque
- Demanda e oferta, deslocamento das curvas de oferta e demanda
- Elasticidades da oferta e da demanda
- Teoria do Consumidor: restrição orçamentária,; curvas de indiferença,; utilidade,; bens substitutos e complementares,; escolha do consumidor,; índices de Laspeyres e de Paasche,; efeito renda e efeito substituição,; demanda de mercado,; excedente do consumidor
- Escolha sob incerteza: preferências em relação ao risco
- Produção: os fatores de produção,; custos de produção,; isoquantas,; substituição entre insumos,; rendimentos decrescentes,; excedente do produtor
- Mercados competitivos: concorrência perfeita,; análise de mercados competitivos,; maximização de lucros,; equilíbrio de mercado
- Poder de mercado: monopólio,; monopsônio,; oligopólio
- Noções de teoria dos jogos: dilema do prisioneiro,; equilíbrio de Nash
- Eficiência econômica: eficiência nas trocas,; livre comércio,; vantagem comparativa,; fronteiras de possibilidades de produção
- Falhas de mercado: assimetria de informação,; risco moral,; seleção adversa,; papel do governo,; bens públicos,; externalidades
- Economia comportamental: aversão à perda,; comportamento de manada
- Contas Nacionais, agregados macroeconômicos, produto, renda e despesa, diferentes conceitos de produto, consumo, investimento, poupança
- Exportações e importações, balanço de pagamentos e taxas de câmbio
- Inflação, índices de preços
- Política monetária e taxas de juros
- Política fiscal: tributos e gastos do governo
- Ciclos econômicos, estabilização econômica, o modelo IS-LM, planos de estabilização no Brasil, Plano Real
- Déficit orçamentário e dívida pública, teto de gastos
- Globalização, G20 e o papel dos organismos internacionais na governança global
- As funções econômicas do Estado: alocativa, distributiva e estabilizadora
- Orçamento público e os parâmetros da política fiscal no Brasil
- Responsabilidade fiscal, regras fiscais
- Ingressos públicos: conceito, classificação, tipos
- Fontes de financiamento público
- Tributação: preços e eficiência econômica, incidência tributária, perda de peso morto
- Carga tributária: conceito, composição, evolução no Brasil
- Princípios de descentralização fiscal: transferências intergovernamentais: classificação e critérios
Administração Geral 8 questões, 5,7% da prova
- Teoria da administração e das organizações
- O processo administrativo
- Funções de administração: planejamento, organização, direção e controle
- Papéis e habilidades do administrador
- Planejamento estratégico: conceitos, princípios, etapas, níveis, métodos e ferramentas
- Planejamento tático
- Planejamento operacional
- Administração por objetivos
- Organização: princípios de organização; estrutura organizacional; departamentalização; centralização e descentralização
- Processo decisório: tipos de decisões; decisão racional; heurísticas; ferramentas de apoio à decisão
- Comportamento organizacional: cultura organizacional; motivação; liderança; comunicação; equipes de trabalho
- Controle: tipos de controle; sistemas de controle
- Balanced scorecard
- Gestão de pessoas: evolução; conceitos básicos; abordagem estratégica; indicadores de gestão de pessoas
- Recrutamento e seleção de pessoas: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; recrutamento interno e externo; técnicas de recrutamento e seleção
- Análise e descrição de cargos
- Treinamento e desenvolvimento: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; métodos; avaliação de programas de treinamento e desenvolvimento
- Gestão do desempenho: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; métodos
- Gestão por competências
- Gestão da qualidade e modelo de excelência gerencial: principais teóricos e suas contribuições para a gestão da qualidade; ferramentas de gestão da qualidade
- Gestão de projetos: modelos, etapas, elaboração, técnicas de análise e avaliação de projetos
- Gestão de processos
- Conceitos da abordagem por processos
- Técnicas de mapeamento, análise e melhoria de processos
- Noções de estatística aplicada ao controle e à melhoria de processos
- BPM
- Administração Financeira
- Indicadores de Desempenho
- Tipo
- Variáveis
- Princípios gerais de alavancagem operacional e financeira
- Planejamento financeiro de curto e longo prazo
- Conceitos básicos de análise de balanços e demonstrações financeiras
Administração Pública 8 questões, 5,7% da prova
- As reformas administrativas e a redefinição do papel do Estado: reforma do serviço civil (mérito, flexibilidade e responsabilização) e reforma do aparelho do Estado
- Processos participativos de gestão pública: conselhos de gestão,; orçamento participativo,; parceria entre governo e sociedade
- Governo eletrônico: transparência da administração pública; controle social e cidadania; accountability
- Gestão por resultados na produção de serviços públicos
- Comunicação na gestão pública e gestão de redes organizacionais
- Administração de pessoal
- Administração de compras e materiais: processos de compras governamentais e gerenciamento de materiais e estoques
- Sustentabilidade das contratações
- Mudanças institucionais: conselhos, organizações sociais, organização da sociedade civil de interesse público (OSCIP), agência reguladora, agência executiva, consórcios públicos
- Conceitos básicos de planejamento
- Aspectos administrativos, técnicos, econômicos e financeiros
- Formulação de programas e projetos
- Avaliação de programas e projetos
- Tipos de avaliação
- Análise custo benefício e análise custo-efetividade
- Governança Pública: Conceitos fundamentais; Princípios, diretrizes e níveis de análise; Sistema de governança; Práticas de governança
- Gestão de Riscos: princípios, objetos, técnicas, modelos nacionais e internacionais, integração ao planejamento
- Processo de Gestão de Riscos: comunicação, consulta, contextualização, identificação, análise, tratamento, monitoramento e retroalimentação
- Boas práticas de gestão de Riscos
- Processo de formulação e desenvolvimento de políticas: construção de agendas, formulação de políticas, implementação de políticas, financiamento de políticas públicas, indicadores de desempenho de políticas públicas
- As políticas públicas no Estado brasileiro contemporâneo: descentralização e democracia; participação, atores sociais e controle social; gestão local, cidadania e equidade social
- Planejamento e avaliação nas políticas públicas
- Lei Federal nº 12.527/2011 e suas alterações (Lei de Acesso à Informação)
- Lei Complementar nº 131/2009 (Lei da Transparência)
Auditoria 8 questões, 5,7% da prova
- Normas Brasileiras de Contabilidade de Auditoria – NBC TA e NBC PA
- Amostragem em Auditoria. NBC TA 530, aprovada pela Resolução CFC nº 1.222/2009
- Testes de observância
- Testes substantivos
- Testes para subavaliação e testes para superavaliação
- Evidências de auditoria
- Procedimentos de auditoria
- Identificação de fraudes na escrita contábil
- Demonstrações contábeis sujeitas a auditoria
- Auditoria no ativo circulante: 1 Recomposição contábil do fluxo de caixa da empresa
- Identificação de saldo credor na conta caixa por falta de emissão de documentos fiscais
- Suprimento das disponibilidades sem que haja comprovação quanto à efetiva entrega dos recursos financeiros: aumento do capital social, adiantamentos de clientes, empréstimos de sócios ou de terceiros, operações, prestações ou recebimentos sem origem, alienação de investimentos e bens do ativo imobilizado
- Aquisições de mercadorias, bens, serviços e outros ativos não contabilizados e sem comprovação da origem do numerário
- Baixa fictícia de títulos não recebidos
- Cotejamento de recebíveis com os registros contábeis de receitas
- Auditoria no ativo não circulante: 1 Superavaliação na formação dos custos de estoque
- Auditoria no ativo realizável a longo prazo: 1 Identificação de origens de recursos fictícias
- Auditoria em investimentos
- Auditoria no ativo imobilizado: 1 Ativos ocultos
- Alienação fictícia de bens
- Auditoria no ativo intangível
- Auditoria no passivo circulante: 1 Falta de registro contábil dos passivos de curto prazo
- Passivos fictícios
- Identificação de passivos já pagos e não baixados
- Auditoria no passivo não circulante
- Auditoria no patrimônio líquido
- Aumento do capital social sem comprovação quanto à efetiva entrega dos recursos financeiros
- Contabilização de reservas
- Subvenções
- Auditoria em contas de resultado
- Registro de receitas e despesas
- Ocultação de receitas
- Superavaliação de custos e despesas
- Identificação de fraudes e erros na escrita fiscal
- Auditoria em operações de importação
- Lei Complementar nº 105/2001 (dispõe sobre sigilo das operações de instituições financeiras e dá outras providências)
Contabilidade Geral e Pública 8 questões, 5,7% da prova
- Contabilidade: Conceito, objeto, objetivos, campo de atuação e usuários da informação contábil
- Princípios e Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC)
- Conceitos, forma de avaliação, evidenciação, natureza, espécie e estrutura
- Atos e fatos administrativos
- Livros contábeis obrigatórios e documentação contábil
- Variação do patrimônio líquido: Receita, despesa, ganhos e perdas
- Apuração dos resultados
- Regimes de apuração: Caixa e competência
- Escrituração contábil: Lançamentos contábeis; contas patrimoniais, resultado
- Fatos contábeis: Permutativos, modificativos e mistos
- Itens Patrimoniais: Conteúdo, conceitos, estrutura, formas de avaliação e classificação dos itens patrimoniais do ativo, do passivo e do patrimônio líquido
- Demonstrações contábeis: Balanço patrimonial,; demonstração do resultado do exercício,; demonstração de lucros ou prejuízos acumulados,; demonstração das mutações do patrimônio líquido,; demonstração dos fluxos de caixa e; demonstração do valor adicionado
- Notas explicativas às demonstrações contábeis: Conteúdo, forma de apresentação e exigências legais de informações
- Ajustes, classificações e avaliações dos itens patrimoniais exigidos pelas novas práticas contábeis adotadas no Brasil trazidas pela Lei Federal nº 11.638/07 e suas alterações e Lei Federal nº 11.941/09 e suas alterações
- Estoques: Tipos de inventários, critérios e métodos de avaliação
- Apuração do custo das mercadorias vendidas, tratamento contábil dos tributos incidentes em operações de compras e vendas
- NBC TSP Estrutura Conceitual – estrutura conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público: 1 Relatório Contábil de Propósito Geral das Entidades do Setor Público (RCPG); 2 Características qualitativas da informação; 3 Características da entidade que reporta a informação contábil; 4 Elementos das Demonstrações Contábeis: propósito e definições de ativos e passivos, receitas e despesas; superávit ou déficit do exercício; 5 Reconhecimento e mensuração nas demonstrações contábeis: evidenciação, reconhecimento e desreconhecimento; bases de mensuração para ativos e passivo
- Estrutura e apresentação das Demonstrações Contábeis do Setor Público: 1 Definições, finalidade, componentes, estrutura e conteúdo das demonstrações
- Plano de Contas aplicado ao Setor Público: 1 Conceito de contas patrimoniais e de resultado; 2 Função e estrutura das contas; 3 Escrituração: débito, crédito, saldo, sistema de partidas dobradas
- Tópicos selecionados da Lei Complementar nº 101/2000: 1 Conceitos de dívida pública e restos a pagar, escrituração e consolidação das contas; 2 Relatório resumido da execução orçamentária; 3 Relatório de gestão fiscal
- Tópicos especiais da contabilidade aplicada ao setor público: 1 Procedimentos Contábeis Orçamentários (Regime orçamentário e Regime Contábil ou patrimonial (MCASP)); 2 Procedimentos Contábeis Patrimoniais conforme Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9ª edição; 3 Restos a pagar, empenho, liquidação e pagamento (Lei nº 4.320/1964 e MCASP); 4 Apresentação de Informação Orçamentária nas Demonstrações Contábeis (NBC TSP 13); 5 Normas Internacionais de Contabilidade Aplicadas ao Setor Público (IPSAS); 6 Noções de Informações de Custos no Setor Público; 7 Manual de Informações de Custos do Governo Federal, aprovado pela Portaria STN nº 518/2018
- Trabalho de asseguração (NBC TA Estrutura Conceitual – Estrutura Conceitual para Trabalhos de Asseguração)
Fluência em Dados 10 questões, 7,1% da prova
- conceitos, atributos, métricas, transformação de Dados
- Análise de dados
- Agrupamentos
- Tendências
- Projeções
- Conceitos de Analytics
- Aprendizado de Máquina
- Inteligência Artificial
- Processamento de Linguagem Natural
- Governança de Dados: conceito, tipos (centralizada, compartilhada e colegiada)
- Ciência de dados: Importância da informação
- Big Data
- Big Data em relação a outras disciplinas
- Ciência dos dados
- Ciclo de vida do processo de ciência de dados
- Papeis dos envolvidos em projetos de Ciência de dados e Big Data
- Computação em nuvens
- Arquitetura de Big Data
- Modelos de entrega e distribuição de serviços de Big Data
- Plataformas de computação em nuvem para Big Data
- Linguagens de programação para ciência de dados: linguagem Python e R
- Bancos de dados não relacionais: bancos de dados NoSQL; Modelos Nosql
- Principais SGBD’s. Soluções para Big Data
Direito Administrativo 8 questões, 5,7% da prova
- Poderes administrativos: poder hierárquico,; poder disciplinar,; poder regulamentar,; poder de polícia,; uso e abuso do poder
- Ato administrativo: conceito, requisitos e atributos; anulação, revogação e convalidação; discricionariedade e vinculação
- Organização administrativa: administração direta e indireta; centralizada e descentralizada; autarquias, fundações, empresas públicas, sociedades de economia mista
- Consórcios públicos (Lei nº 11.107/2005)
- Órgãos públicos: conceito, natureza e classificação
- Servidores públicos: cargo, emprego e função públicos
- Lei nº 8.112/1990 (Regime Jurídico dos Servidores Públicos Civis da União e alterações): disposições preliminares; provimento, vacância, remoção, redistribuição e substituição; direitos e vantagens; regime disciplinar; processo administrativo disciplinar
- Processo administrativo (Lei nº 9.784/1999)
- Controle e responsabilização da administração: controle administrativo; controle judicial; controle legislativo
- Responsabilidade extracontratual do Estado
- Improbidade Administrativa (Lei nº 8.429/1992)
- Nova Lei de Licitações e Contratos da Administração Pública (Lei nº 14.133/2021)
- Serviços públicos: Conceito, pressupostos constitucionais, regime jurídico, princípios do serviço público, usuário, titularidade
- Delegação de serviço público: autorização, permissão e concessão
- Bens públicos: regime jurídico, classificação, administração, aquisição e alienação, utilização por terceiros
- Intervenção do Estado na propriedade: desapropriação, servidão administrativa, tombamento, requisição administrativa, ocupação temporária, limitação administrativa
- Terceiro Setor: Entes paraestatais
- Lei Geral de Proteção a Dados (Lei nº 13.709/2018)
Direito Constitucional 8 questões, 5,7% da prova
- Teoria Geral do Estado
- Os poderes do Estado e as respectivas funções
- Teoria geral da Constituição: 1. Conceito; 2. Origens; 3. Conteúdo; 4. Estrutura; 5. Classificação
- Supremacia da Constituição
- Tipos de Constituição
- Poder constituinte
- Os princípios constitucionais
- Constituição: 1. Interpretação e controle de constitucionalidade; 2. Normas constitucionais e inconstitucionais; 3. Competência dos tribunais; 4. Efeitos da decisão no controle de constitucionalidade
- Emenda, reforma e revisão constitucional
- Hierarquia das normas jurídicas
- Dos princípios fundamentais da Constituição da República Federativa do Brasil
- Dos direitos e garantias fundamentais
- Da organização do Estado político-administrativo: 1. Da Administração Pública; 2. Dos servidores públicos civis
- A organização dos Poderes: 1 O Poder Legislativo; 2. O Poder Executivo; 3. O Poder Judiciário
- O Ministério Público
- A defesa do Estado e das instituições democráticas
- Da tributação e do orçamento: 1 Sistema Tributário Nacional; 2 Das finanças públicas
- Da ordem econômica e financeira
- Da ordem social
- Das disposições gerais e das disposições constitucionais transitórias
Direito Previdenciário 8 questões, 5,7% da prova
- Aspectos teóricos e conceituais da Seguridade Social e Previdência Social
- Seguridade Social: 1. Origem e evolução legislativa no Brasil; 2. Conceituação; 3. Organização e princípios constitucionais
- Legislação previdenciária: 1. Conteúdo, fontes, autonomia; 2. Aplicação das normas previdenciárias; 3. Orientação dos tribunais superiores
- Regime Geral de Previdência Social: 1. Princípios e objetivos; 2. O Conselho Nacional de Previdência Social (CNPS); 3. Lei nº 8.212, de 24 de julho de 1991, em seu enfoque jurídico, atualizada até a data do edital (Lei do custeio); 4 Segurados obrigatórios; 5. Filiação e inscrição; 6. Conceito, características e abrangência de; 7 conceito, características, filiação e inscrição de
- Trabalhadores excluídos do Regime Geral
- Empresa e empregador doméstico: conceito previdenciário
- Financiamento da seguridade social: 1. Receitas da União; 2. Receitas das contribuições sociais; 3. Salário de contribuição; 4. Arrecadação e recolhimento das contribuições destinadas à seguridade social
- Responsabilidade solidária: conceito, natureza jurídica e características: 1. Aplicação na construção civil, na cessão de mão de obra e em grupo econômico
- Isenções e parcelamentos de contribuições: requisitos, manutenção e perda
- Crimes contra a seguridade social
- Infrações à legislação previdenciária
- Questão do equilíbrio financeiro da Previdência Social
- Problemas estruturais da Previdência Social
Direito Tributário 10 questões, 7,1% da prova
- Competência Tributária
- Limitações Constitucionais do Poder de Tributar: 1. Imunidades; 2. Princípios Constitucionais Tributários
- Conceito e Classificação dos Tributos
- Tributos de Competência da União
- Tributos de Competência dos Estados
- Tributos de Competência dos Municípios
- Simples
- Legislação Tributária
- Fontes do Direito Tributário
- Vigência da Legislação Tributária
- Aplicação da Legislação Tributária
- Interpretação e Integração da Legislação Tributária
- Obrigação Tributária Principal e Acessória
- Fato Gerador da Obrigação Tributária
- Sujeição Ativa e Passiva. Solidariedade. Capacidade Tributária
- Domicílio Tributário
- Responsabilidade Tributária. Conceito: 1. Responsabilidade dos Sucessores; 2. Responsabilidade de Terceiros; 3. Responsabilidade por Infrações
- Crédito Tributário. Conceito: 1. Constituição do Crédito Tributário; 2. Lançamento. Modalidades de Lançamento; 3. Hipóteses de alteração do lançamento; 4. Suspensão da Exigibilidade do Crédito Tributário. Modalidades; 5. Extinção do Crédito Tributário. Modalidades
- Pagamento Indevido
- Exclusão do Crédito Tributário. Modalidades
- Garantias e Privilégios do Crédito Tributário
- Administração Tributária: 1. Fiscalização; 2. Dívida Ativa; 3. Certidões Negativas
- Sigilo Fiscal
- Processo Administrativo Fiscal (Decreto nº 70.235, de 6 de março de 1972)
- Crimes contra a ordem tributária (Lei nº 8.137, de 27 de dezembro de 1990 e Lei nº 4.729, de 14 de julho de 1965)
- Ação cautelar fiscal
- A Lei de Liberdade Econômica e sua mitigação perante o Direito Tributário (Lei nº 13.874, de 20 de setembro de 2019)
- Tributação no regime falimentar
- Planejamento Tributário: 1. Abuso de formas; 2 Interpretação econômica do Direito Tributário
Legislação Tributária 8 questões, 5,7% da prova
- Imposto sobre a Importação: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Imposto sobre a Exportação: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Imposto sobre a Propriedade Territorial Rural: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Competência e sujeito ativo; 3. Fato gerador; 4. Contribuinte; 5. Base de cálculo; 6. Apuração
- Imposto sobre a Renda e Proventos de Qualquer Natureza: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Critérios orientadores; 3. Tributação das pessoas físicas; 4. Tributação das pessoas jurídicas
- Imposto sobre Produtos Industrializados: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo
- Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários - IOF: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuições Sociais: 1. Princípios e regras constitucionais aplicáveis às contribuições sociais; 2. Contribuição para o PIS/Pasep e Contribuição para o Financiamento da Seguridade Social – COFINS
- Contribuição Social sobre o Lucro Líquido: 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuição de Intervenção no Domínio Econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível - Cide-Combustíveis (Lei nº 10.336, de 19 de dezembro de 2001): 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuição de Intervenção de Domínio Econômico destinada a financiar o Programa de Estímulo à Interação Universidade-Empresa para o Apoio à Inovação (Lei nº 10.168, de 29 de dezembro de 2000): 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
Comércio Internacional 8 questões, 5,7% da prova
- Fundamentos Econômicos de Comércio: 1 -Principais Teorias do Comércio Internacional; 2. – Política Econômica em Economias Abertas; 3. – Mercados Internacionais; 4 – Balanço de Pagamentos; 5 – Evolução do Sistema Monetário Internacional
- Comércio Internacional: 1 – Conceitos Básicos de Comércio Internacional; 2. – Integração Comercial; 3. – OMC e Acordos da Rodada Uruguai; 4 – OMC na Rodada de Doha; 5. – Mercosul
- Políticas de Comércio Exterior e Tratamento Administrativo: 1. – Políticas de Comércio Exterior do Brasil. 3; .2. – Órgãos Nacionais Intervenientes do Comércio Exterior do Brasil; 3. – Financiamento às Exportações; 4. – Incentivos à Exportação; 5. – Aspectos Administrativos na Exportação e Importação
- Câmbio, Pagamento e Seguros no Comércio Internacional: 1. – Pagamentos Internacionais e Mercado de Câmbio Brasileiro; 2. – Fatores e Determinação da Taxa de Câmbio; 3. – Capitais Internacionais; 4 – Modalidades ou Métodos de Pagamento; 5. – Contratação de Câmbio; 6. Trava, Deságio, Prêmio, Desconto; 7. – Liquidação, Alteração, Prorrogação, Cancelamento e Baixa de contrato de câmbio; 8. Despesas Bancárias; 9. – Comissão de agentes; 10. – Disponibilidades no Exterior; 11. – Pagamentos usados na exportação e na importação; 12. – Aspectos Fiscais nas Operações de câmbio; 13. – Seguros Internacionais
- Logística Internacional: 1. – Integração das funções logísticas e Suply Chain; 2. – Termos Comerciais Internacionais – Incoterms; 3. – Tipos de carga; 4 – Sistema de Transporte Internacional; 5. – Custos Logísticos; 6. – Multimodalidade; 7. – Operadores Logísticos Internacionais
- Aspectos Tributários: 1. – Classificação Fiscal de Mercadorias; 2 Tarifa Externa Comum; 3. – Regime de Origem do Mercosul
Legislação Aduaneira 10 questões, 7,1% da prova
- Jurisdição Aduaneira: 1. Território Aduaneiro; 2. Portos, Aeroportos e Pontos de Fronteira Alfandegados; 3. Recintos Alfandegados; 4. Administração Aduaneira
- Controle Aduaneiro de Veículos
- Impostos, Taxas e Contribuições na Importação e na Exportação: 1. Imposto de Importação; 2. Imposto de Exportação; 3 – Imposto sobre Produtos Industrializados vinculados à Importação; 4. Contribuição para o PIS/PASEP-Importação e da COFINS-Importação; 5. – Contribuição de Intervenção no Domínio Econômico – Combustíveis (CIDE-Combustíveis); 6. Taxa de Utilização do Siscomex
- Regimes Aduaneiros Especiais e Aplicados em Áreas Especiais: 1. - Trânsito Aduaneiro; 2. – Admissão Temporária; 3. – Admissão Temporária para Aperfeiçoamento Ativo; 4. – Drawback; 5. – Entreposto Aduaneiro; 6. – Regime de Entreposto Aduaneiro sob Controle Aduaneiro Informatizado – Recof; 7. - Regime Aduaneiro Especial de Importação de Insumos Destinados a Industrialização por Encomenda de Produtos Classificados nas Posições 8701 a 8705 da NCM – Recom; 8. – Exportação Temporária; 9. Exportação Temporária para Aperfeiçoamento Passivo; 10. – Regime Aduaneiro Especial de Exportação e de Importação de Bens Destinados às Atividades de Pesquisa e Lavra das Jazidas de Petróleo e Gás Natural – Repetro; 11. – Regime Aduaneiro Especial de Importação de Petróleo Bruto e seus Derivados – Repex; 12. – Regime Tributário para Incentivo à Modernização e à Ampliação da Estrutura Portuária – Reporto; 13. – Loja Franca; 14. – Depósito Especial; 15. – Depósito Afiançado; 16. – Depósito Alfandegado Certificado; 17. Regimes Aduaneiros Aplicados em Áreas Especiais
- Controle Aduaneiro de Mercadorias: 1. – Despacho Aduaneiro; 2. – Normas Especiais
- Infrações e Penalidades Aduaneiras: 1. – Pena de perdimento; 2. – Multas; 3. Sanções Administrativas; 4. – Relevação de penalidades; 5. Representação Fiscal para Fins Penais; 6. – Infrações praticadas pelos Órgãos da Administração Pública
- Crédito Tributário, Processo Fiscal e Controle Administrativo Específico da Área Aduaneira: 1. – Crédito Tributário; 2. – Processo Fiscal; 3. Controle Administrativo Específico; 4. – Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (FUNDAF)
Analista-Tributário (ATRFB) · 116 vagas · 11 disciplinas, 207 itens
Língua Portuguesa 15 questões, 10,7% da prova
- Elementos de construção do texto e seu sentido: gênero do texto (literário e não literário, narrativo, descritivo e argumentativo); interpretação e organização interna
- Semântica: sentido e emprego dos vocábulos; campos semânticos; emprego de tempos e modos dos verbos em português
- Morfologia: reconhecimento, emprego e sentido das classes gramaticais; processos de formação de palavras; mecanismos de flexão dos nomes e verbos
- Sintaxe: frase, oração e período; termos da oração; processos de coordenação e subordinação; concordância nominal e verbal; transitividade e regência de nomes e verbos; padrões gerais de colocação pronominal no português; mecanismos de coesão textual
- Ortografia
- Acentuação gráfica
- Emprego do sinal indicativo de crase
- Pontuação
- Reescrita de frases: substituição, deslocamento, paralelismo; variação linguística: norma culta
Língua Inglesa 10 questões, 7,1% da prova
- Conhecimento e uso das formas contemporâneas da linguagem inglesa
- Compreensão e interpretação de textos variados: domínio do vocabulário e da estrutura da língua, ideias principais e secundárias, explícitas e implícitas, relações intratextuais e intertextuais
- Itens gramaticais relevantes para a compreensão dos conteúdos semânticos: Palavras e expressões equivalentes. Elementos de referência
Raciocínio Lógico-Matemático e Estatística 10 questões, 7,1% da prova
- Lógica: proposições, conectivos, equivalências lógicas, quantificadores e predicados
- Conjuntos e suas operações, diagramas
- Números inteiros, racionais e reais e suas operações, porcentagem e juros
- Proporcionalidade direta e inversa
- Medidas de comprimento, área, volume, massa e tempo
- Estrutura lógica de relações arbitrárias entre pessoas, lugares, objetos ou eventos fictícios: dedução de novas informações das relações fornecidas e avaliação das condições usadas para estabelecer a estrutura daquelas relações
- Compreensão e análise da lógica de uma situação, utilizando as funções intelectuais: raciocínio verbal, raciocínio matemático, raciocínio sequencial, orientação espacial e temporal, formação de conceitos, discriminação de elementos
- Compreensão de dados apresentados em gráficos e tabelas
- Raciocínio lógico envolvendo problemas aritméticos, geométricos e matriciais
- Problemas de contagem e noções de probabilidade
- Geometria básica: ângulos, triângulos, polígonos, distâncias, proporcionalidade, perímetro e área
- Noções de estatística: média, moda, mediana e desvio padrão
- Plano cartesiano: sistema de coordenadas, distância
- Problemas de lógica e raciocínio
- Probabilidade e distribuições de probabilidade
- Inferência: estimação pontual e intervalar e testes de hipóteses
- Predição: abordagens; séries temporais; regressão linear simples e múltipla
- Regressão logística
Contabilidade Geral 10 questões, 7,1% da prova
- Contabilidade: Conceito, objeto, objetivos, campo de atuação e usuários da informação contábil
- Princípios e Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC)
- Conceitos, forma de avaliação, evidenciação, natureza, espécie e estrutura
- Atos e fatos administrativos
- Livros contábeis obrigatórios e documentação contábil
- Variação do patrimônio líquido: Receita, despesa, ganhos e perdas
- Apuração dos resultados
- Regimes de apuração: Caixa e competência
- Escrituração contábil: Lançamentos contábeis; contas patrimoniais, resultado
- Fatos contábeis: Permutativos, modificativos e mistos
- Itens Patrimoniais: Conteúdo, conceitos, estrutura, formas de avaliação e classificação dos itens patrimoniais do ativo, do passivo e do patrimônio líquido
- Demonstrações contábeis: Balanço patrimonial,; demonstração do resultado do exercício,; demonstração de lucros ou prejuízos acumulados,; demonstração das mutações do patrimônio líquido,; demonstração dos fluxos de caixa e; demonstração do valor adicionado
- Notas explicativas às demonstrações contábeis: Conteúdo, forma de apresentação e exigências legais de informações
- Ajustes, classificações e avaliações dos itens patrimoniais exigidos pelas novas práticas contábeis adotadas no Brasil trazidas pela Lei Federal nº 11.638/07 e suas alterações e Lei Federal nº 11.941/09 e suas alterações
- Estoques: Tipos de inventários, critérios e métodos de avaliação
- Apuração do custo das mercadorias vendidas, tratamento contábil dos tributos incidentes em operações de compras e vendas
Administração Geral e Pública 10 questões, 7,1% da prova
- Teoria da administração e das organizações
- O processo administrativo
- Funções de administração: planejamento, organização, direção e controle
- Papéis e habilidades do administrador
- Planejamento estratégico: conceitos, princípios, etapas, níveis, métodos e ferramentas
- Planejamento tático
- Planejamento operacional
- Administração por objetivos
- Organização: princípios de organização; estrutura organizacional; departamentalização; centralização e descentralização
- Processo decisório: tipos de decisões; decisão racional; heurísticas; ferramentas de apoio à decisão
- Comportamento organizacional: cultura organizacional; motivação; liderança; comunicação; equipes de trabalho
- Controle: tipos de controle; sistemas de controle
- Balanced scorecard
- Gestão de pessoas: evolução; conceitos básicos; abordagem estratégica; indicadores de gestão de pessoas
- Recrutamento e seleção de pessoas: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; recrutamento interno e externo; técnicas de recrutamento e seleção
- Análise e descrição de cargos
- Treinamento e desenvolvimento: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; métodos; avaliação de programas de treinamento e desenvolvimento
- Gestão do desempenho: visão geral e conceitos básicos; relação com os demais processos de gestão de pessoas; métodos
- Gestão por competências
- Gestão da qualidade e modelo de excelência gerencial: principais teóricos e suas contribuições para a gestão da qualidade; ferramentas de gestão da qualidade
- Gestão de projetos: modelos, etapas, elaboração, técnicas de análise e avaliação de projetos
- Gestão de processos: Conceitos da abordagem por processos; Técnicas de mapeamento, análise e melhoria de processos; Noções de estatística aplicada ao controle e à melhoria de processos; BPM
- Administração Financeira: Indicadores de Desempenho; Tipo; Variáveis; Princípios gerais de alavancagem operacional e financeira; Planejamento financeiro de curto e longo prazo; Conceitos básicos de análise de balanços e demonstrações financeiras
- As reformas administrativas e a redefinição do papel do Estado: reforma do serviço civil (mérito, flexibilidade e responsabilização) e reforma do aparelho do Estado
- Processos participativos de gestão pública: conselhos de gestão,; orçamento participativo,; parceria entre governo e sociedade
- Governo eletrônico: transparência da administração pública; controle social e cidadania; accountability
- Gestão por resultados na produção de serviços públicos
- Comunicação na gestão pública e gestão de redes organizacionais
- Administração de pessoal
- Administração de compras e materiais: processos de compras governamentais e gerenciamento de materiais e estoques
- Sustentabilidade das contratações
- Mudanças institucionais: conselhos, organizações sociais, organização da sociedade civil de interesse público (OSCIP), agência reguladora, agência executiva, consórcios públicos
- Conceitos básicos de planejamento
- Aspectos administrativos, técnicos, econômicos e financeiros
- Formulação de programas e projetos
- Avaliação de programas e projetos
- Tipos de avaliação
- Análise custo benefício e análise custo-efetividade
- Governança Pública: Conceitos fundamentais; Princípios, diretrizes e níveis de análise; Sistema de governança; Práticas de governança
- Gestão de Riscos: princípios, objetos, técnicas, modelos nacionais e internacionais, integração ao planejamento
- Processo de Gestão de Riscos: comunicação, consulta, contextualização, identificação, análise, tratamento, monitoramento e retroalimentação
- Boas práticas de gestão de Riscos
- Processo de formulação e desenvolvimento de políticas: construção de agendas, formulação de políticas, implementação de políticas, financiamento de políticas públicas, indicadores de desempenho de políticas públicas
- As políticas públicas no Estado brasileiro contemporâneo: descentralização e democracia; participação, atores sociais e controle social; gestão local, cidadania e equidade social
- Planejamento e avaliação nas políticas públicas
- Lei Federal nº 12.527/2011 e suas alterações (Lei de Acesso à Informação)
- Lei Complementar nº 131/2009 (Lei da Transparência)
Fluência em Dados 15 questões, 10,7% da prova
- conceitos, atributos, métricas, transformação de Dados
- Análise de dados
- Agrupamentos
- Tendências
- Projeções
- Conceitos de Analytics
- Aprendizado de Máquina
- Inteligência Artificial
- Processamento de Linguagem Natural
- Governança de Dados: conceito, tipos (centralizada, compartilhada e colegiada)
- Ciência de dados: Importância da informação
- Big Data
- Big Data em relação a outras disciplinas
- Ciência dos dados
- Ciclo de vida do processo de ciência de dados
- Papeis dos envolvidos em projetos de Ciência de dados e Big Data
- Computação em nuvens
- Arquitetura de Big Data
- Modelos de entrega e distribuição de serviços de Big Data
- Plataformas de computação em nuvem para Big Data
- Linguagens de programação para ciência de dados: linguagem Python e R
- Bancos de dados não relacionais: bancos de dados NoSQL; Modelos Nosql
- Principais SGBD’s
- Soluções para Big Data
Direito Constitucional 14 questões, 10,0% da prova
- Teoria Geral do Estado
- Os poderes do Estado e as respectivas funções
- Teoria geral da Constituição: 1. Conceito; 2. Origens; 3. Conteúdo; 4. Estrutura; 5. Classificação
- Supremacia da Constituição
- Tipos de Constituição
- Poder constituinte
- Os princípios constitucionais
- Constituição: 1. Interpretação e controle de constitucionalidade; 2. Normas constitucionais e inconstitucionais; 3. Competência dos tribunais; 4. Efeitos da decisão no controle de constitucionalidade
- Emenda, reforma e revisão constitucional
- Hierarquia das normas jurídicas
- Dos princípios fundamentais da Constituição da República Federativa do Brasil
- Dos direitos e garantias fundamentais
- Da organização do Estado político-administrativo: 1. Da Administração Pública; 2. Dos servidores públicos civis
- A organização dos Poderes: 1 O Poder Legislativo; 2. O Poder Executivo; 3. O Poder Judiciário
- O Ministério Público
- A defesa do Estado e das instituições democráticas
- Da tributação e do orçamento: 1 Sistema Tributário Nacional; 2 Das finanças públicas
- Da ordem econômica e financeira
- Da ordem social
- Das disposições gerais e das disposições constitucionais transitórias
Direito Administrativo 12 questões, 8,6% da prova
- Poderes administrativos: poder hierárquico,; poder disciplinar,; poder regulamentar,; poder de polícia,; uso e abuso do poder
- Ato administrativo: conceito, requisitos e atributos; anulação, revogação e convalidação; discricionariedade e vinculação
- Organização administrativa: administração direta e indireta; centralizada e descentralizada; autarquias, fundações, empresas públicas, sociedades de economia mista
- Consórcios públicos (Lei nº 11.107/2005)
- Órgãos públicos: conceito, natureza e classificação
- Servidores públicos: cargo, emprego e função públicos
- Lei nº 8.112/1990 (Regime Jurídico dos Servidores Públicos Civis da União e alterações): disposições preliminares; provimento, vacância, remoção, redistribuição e substituição; direitos e vantagens; regime disciplinar; processo administrativo disciplinar
- Processo administrativo (Lei nº 9.784/1999)
- Controle e responsabilização da administração: controle administrativo; controle judicial; controle legislativo
- Responsabilidade extracontratual do Estado
- Improbidade Administrativa (Lei nº 8.429/1992)
- Nova Lei de Licitações e Contratos da Administração Pública (Lei nº 14.133/2021)
- Serviços públicos: Conceito, pressupostos constitucionais, regime jurídico, princípios do serviço público, usuário, titularidade
- Delegação de serviço público: autorização, permissão e concessão
- Bens públicos: regime jurídico, classificação, administração, aquisição e alienação, utilização por terceiros
- Intervenção do Estado na propriedade: desapropriação, servidão administrativa, tombamento, requisição administrativa, ocupação temporária, limitação administrativa
- Terceiro Setor: Entes paraestatais
- Lei Geral de Proteção a Dados (Lei nº 13.709/2018)
Direito Tributário e Previdenciário 16 questões, 11,4% da prova
- Competência Tributária
- Limitações Constitucionais do Poder de Tributar: 1. Imunidades; 2. Princípios Constitucionais Tributários
- Conceito e Classificação dos Tributos
- Tributos de Competência da União
- Tributos de Competência dos Estados
- Tributos de Competência dos Municípios
- Simples
- Legislação Tributária
- Fontes do Direito Tributário
- Vigência da Legislação Tributária
- Aplicação da Legislação Tributária
- Interpretação e Integração da Legislação Tributária
- Obrigação Tributária Principal e Acessória
- Fato Gerador da Obrigação Tributária
- Sujeição Ativa e Passiva. Solidariedade. Capacidade Tributária
- Domicílio Tributário
- Responsabilidade Tributária. Conceito: 1. Responsabilidade dos Sucessores; 2. Responsabilidade de Terceiros; 3. Responsabilidade por Infrações
- Crédito Tributário. Conceito: 1. Constituição do Crédito Tributário; 2. Lançamento. Modalidades de Lançamento; 3. Hipóteses de alteração do lançamento; 4. Suspensão da Exigibilidade do Crédito Tributário. Modalidades; 5. Extinção do Crédito Tributário. Modalidades
- Pagamento Indevido
- Exclusão do Crédito Tributário: Modalidades
- Garantias e Privilégios do Crédito Tributário
- Administração Tributária: 1. Fiscalização; 2. Dívida Ativa; 3. Certidões Negativas
- Sigilo Fiscal
- Processo Administrativo Fiscal (Decreto nº 70.235, de 6 de março de 1972)
- Aspectos teóricos e conceituais da Seguridade Social e Previdência Social
- Seguridade Social: 1. Origem e evolução legislativa no Brasil; 2. Conceituação; 3. Organização e princípios constitucionais
- Legislação previdenciária: 1. Conteúdo, fontes, autonomia; 2. Aplicação das normas previdenciárias; 3. Orientação dos tribunais superiores
- Regime Geral de Previdência Social: 1. Princípios e objetivos; 2. O Conselho Nacional de Previdência Social (CNPS); 3. Lei nº 8.212, de 24 de julho de 1991, em seu enfoque jurídico, atualizada até a data do edital (Lei do custeio); 4 Segurados obrigatórios; 5. Filiação e inscrição; 6. Conceito, características e abrangência de; 7 conceito, características, filiação e inscrição de
- Trabalhadores excluídos do Regime Geral
- Empresa e empregador doméstico: conceito previdenciário
- Financiamento da seguridade social: 1. Receitas da União; 2. Receitas das contribuições sociais; 3. Salário de contribuição; 4. Arrecadação e recolhimento das contribuições destinadas à seguridade social
- Responsabilidade solidária: conceito, natureza jurídica e características: 1. Aplicação na construção civil, na cessão de mão de obra e em grupo econômico
- Isenções e parcelamentos de contribuições: requisitos, manutenção e perda
- Crimes contra a seguridade social
- Infrações à legislação previdenciária
Legislação Tributária 14 questões, 10,0% da prova
- Imposto sobre a Importação: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Imposto sobre a Exportação: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Imposto sobre a Propriedade Territorial Rural: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Competência e sujeito ativo; 3. Fato gerador; 4. Contribuinte; 5. Base de cálculo; 6. Apuração
- Imposto sobre a Renda e Proventos de Qualquer Natureza: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Critérios orientadores; 3. Tributação das pessoas físicas; 4. Tributação das pessoas jurídicas
- Imposto sobre Produtos Industrializados: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo
- Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários - IOF: 1. Princípios e regras constitucionais aplicáveis ao imposto; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuições Sociais: 1. Princípios e regras constitucionais aplicáveis às contribuições sociais; 2. Contribuição para o PIS/Pasep e Contribuição para o Financiamento da Seguridade Social – COFINS
- Contribuição Social sobre o Lucro Líquido: 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuição de Intervenção no Domínio Econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível - Cide-Combustíveis (Lei nº 10.336, de 19 de dezembro de 2001): 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
- Contribuição de Intervenção de Domínio Econômico destinada a financiar o Programa de Estímulo à Interação Universidade-Empresa para o Apoio à Inovação (Lei nº 10.168, de 29 de dezembro de 2000): 1. Princípios e regras constitucionais aplicáveis à contribuição; 2. Fato gerador; 3. Contribuinte; 4. Base de cálculo; 5. Apuração
Legislação Aduaneira 14 questões, 10,0% da prova
- Jurisdição Aduaneira: 1. Território Aduaneiro; 2. Portos, Aeroportos e Pontos de Fronteira Alfandegados; 3. Recintos Alfandegados; 4. Administração Aduaneira
- Controle Aduaneiro de Veículos
- Impostos, Taxas e Contribuições na Importação e na Exportação: 1. Imposto de Importação; 2. Imposto de Exportação; 3 – Imposto sobre Produtos Industrializados vinculados à Importação; 4. Contribuição para o PIS/PASEP-Importação e da COFINS-Importação; 5. – Contribuição de Intervenção no Domínio Econômico – Combustíveis (CIDE-Combustíveis); 6. Taxa de Utilização do Siscomex
- Regimes Aduaneiros Especiais e Aplicados em Áreas Especiais: 1. - Trânsito Aduaneiro; 2. – Admissão Temporária; 3. – Admissão Temporária para Aperfeiçoamento Ativo; 4. – Drawback; 5. – Entreposto Aduaneiro; 6. – Regime de Entreposto Aduaneiro sob Controle Aduaneiro Informatizado – Recof; 7. - Regime Aduaneiro Especial de Importação de Insumos Destinados a Industrialização por Encomenda de Produtos Classificados nas Posições 8701 a 8705 da NCM – Recom; 8. – Exportação Temporária; 9. Exportação Temporária para Aperfeiçoamento Passivo; 10. – Regime Aduaneiro Especial de Exportação e de Importação de Bens Destinados às Atividades de Pesquisa e Lavra das Jazidas de Petróleo e Gás Natural – Repetro; 11. – Regime Aduaneiro Especial de Importação de Petróleo Bruto e seus Derivados – Repex; 12. – Regime Tributário para Incentivo à Modernização e à Ampliação da Estrutura Portuária – Reporto; 13. – Loja Franca; 14. – Depósito Especial; 15. – Depósito Afiançado; 16. – Depósito Alfandegado Certificado; 17. Regimes Aduaneiros Aplicados em Áreas Especiais
- Controle Aduaneiro de Mercadorias: 1. – Despacho Aduaneiro; 2. – Normas Especiais
- Infrações e Penalidades Aduaneiras: 1. – Pena de perdimento; 2. – Multas; 3. Sanções Administrativas; 4. – Relevação de penalidades; 5. Representação Fiscal para Fins Penais; 6. – Infrações praticadas pelos Órgãos da Administração Pública
- Crédito Tributário, Processo Fiscal e Controle Administrativo Específico da Área Aduaneira: 1. – Crédito Tributário; 2. – Processo Fiscal; 3. Controle Administrativo Específico; 4. – Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (FUNDAF)
Reforma tributária: o que provavelmente entra no edital novo · 39 temas
A EC 132/2023 e as leis que a regulamentam são posteriores ao último edital, então não aparecem no programa acima. Como já estão em vigor e o IBS e a CBS começam a valer no período do concurso, é aposta forte para o edital novo.
EC 132/2023
- Princípios, COSIP e regras comuns do IBS e da CBS
- Imunidades, Imposto Seletivo, ITCMD, IPVA e IPTU
- IBS, o imposto de competência compartilhada
- Comitê Gestor, CBS e repartição de receitas
- Transição, alíquotas de referência, ZFM e fundos
- Cesta básica, regimes diferenciados e avaliação
- Reforma Tributária do Consumo
LC 214/2025
- Origens e Visão Geral da Reforma Tributária
- Arts. 1º e 2º, Instituição dos Tributos e Neutralidade
- Art. 3º, Operações e Fornecimento
- Art. 3º, Adquirente, Destinatário e Locação
- Art. 4º, Hipótese Básica de Incidência
- Art. 5º, Hipóteses Antielisão
- Arts. 6º e 7º, Não-Incidência e Fornecimentos Múltiplos
- Imunidades do IBS e da CBS
- Art. 10, Momento de Ocorrência do Fato Gerador
- Art. 11, Local da Operação: Bens, Imóveis e Serviços
- Art. 11, Local da Operação: Transporte e Comunicação
- Base de Cálculo do IBS e da CBS
- Alíquotas do IBS e da CBS
- Art. 21, Contribuintes do IBS e da CBS
- Arts. 22 e 23, Plataformas Digitais e Split Payment
- Arts. 24 a 26, Responsabilidade Tributária e Não Contribuintes
- Arts. 27 a 30, Extinção do Débito
- Arts. 31 a 35, Split Payment
- Arts. 36 a 40, Recolhimento e Ressarcimento
- Regimes de Apuração e Não Cumulatividade
- Operacionalização, Importação e Exportação
- Regimes Diferenciados
- Regime Específico de Combustíveis
- Serviços Financeiros
- Planos de Saúde e Seguros
- Demais Regimes Específicos
- Administração do IBS e da CBS
LC 227/2026
- Natureza Jurídica, Competências e Fiscalização
- Estrutura Organizacional e Conselho Superior
- Presidência, Alternância e Órgãos de Apoio
- Diretoria Executiva e 9 Diretorias
- Controle Externo, Transparência, Financiamento e Transitórias
Dicas de preparação antecipada
1. Comece agora, o relógio está correndo. Com a autorização publicada em 04/07/2026 e o edital mirado para dezembro/2026, não há mais margem para "esperar o edital". Cada semana perdida agora é uma semana a menos para dominar CTN, Regulamento Aduaneiro e Contabilidade.
2. Estude com base no edital de 2022. Enquanto o novo edital não sai, o programa de 2022 é a melhor referência disponível. As matérias estruturais (CTN, CF, Contabilidade) raramente mudam de um certame para outro, e a base construída agora se aproveita integralmente.
3. Foque em questões da FGV, Cebraspe e ESAF. Ainda não sabemos qual será a instituição contratada por dispensa, então treine com as três principais que costumam organizar certames fiscais federais. Cada uma tem um perfil: FGV cobra texto longo e interpretação, Cebraspe usa certo/errado e exige segurança, ESAF (modelo clássico) cobra cálculo e legislação seca.
4. Decore o CTN do início ao fim. Da Constituição Tributária (arts. 145 a 162 da CF) ao Código Tributário (Lei 5.172/66 inteira), é o ponto que separa aprovado de desclassificado. São aproximadamente 218 artigos que precisam estar na ponta da língua.
5. Construa base sólida em Contabilidade. A Contabilidade Geral, Avançada e de Custos pesa muito no AFRFB. Quem não vem da área precisa de 6 a 12 meses só para acompanhar. Se você vem de humanas, comece por Contabilidade agora, e não daqui a três meses.
6. Resolva questões diariamente. Concurso de RFB não se vence só com teoria. Resolver questões anteriores (especialmente FGV 2022, ESAF 2014 e Cebraspe RFB) é a melhor métrica do seu nível. A meta prática é de 100 a 150 questões por semana em fase avançada.
7. Cuide da escrita. A discursiva do Auditor-Fiscal pesa muito, e só tem a redação corrigida quem passa no corte de 4 vezes as vagas na objetiva. Treine redação técnica fiscal pelo menos uma vez por semana, mesmo nesta fase de preparação antecipada. Escrever bem sobre tributação e aduaneiro exige repetição.
8. Acompanhe as fases de contratação da banca. Quando a instituição for anunciada (a contratação por dispensa está prevista para até 30/12/2026), o perfil da prova ficará mais claro. É aí que você ajusta o método de resolução de questões ao estilo da banca escolhida.
9. Separe agora a documentação para cotas. Se você é negro, PcD, indígena ou quilombola, a validação dos documentos é crônica em concursos federais. Reúna laudos, autodeclarações e certidões com antecedência. Pode ser o que garante sua vaga no dia da nomeação.
10. Não subestime a concorrência. Com 146 vagas contra a estimativa de 42 mil inscritos do Termo de Referência, a média fica em torno de 288 candidatos por vaga, ainda maior no Auditor-Fiscal. Isso significa que o corte de aprovação vai subir. Sua meta não pode ser "passar": tem que ser estar entre os primeiros por vaga para ter a discursiva corrigida e ficar na zona de nomeação.
Perguntas frequentes
Quando o edital da Receita Federal 2026 vai ser publicado?
Com a revisão do Termo de Referência nº 82/2026 assinada em setembro e o prazo de ajuste das instituições até 30/09/2026, o planejamento da Receita passou a mirar o edital em dezembro de 2026. O limite legal continua sendo 04 de janeiro de 2027 (seis meses contados da autorização de 04/07/2026). Como a lei exige intervalo mínimo de dois meses entre a publicação do edital e a primeira prova, um edital em dezembro de 2026 aponta provas a partir do primeiro trimestre de 2027.
Todas as provas discursivas serão corrigidas?
Não. Pelo Termo de Referência, só entram na correção os melhores colocados da objetiva, até quatro vezes o número de vagas por cargo: 120 discursivas no Auditor-Fiscal e 464 no Analista Tributário, mais uma reserva adicional de 1,5 vez as vagas para candidatas mulheres (+45 no Auditor e +174 no Analista), totalizando 165 e 638 discursivas corrigidas. Quem fica fora desse limite tem a discursiva sequer lida, mesmo com boa nota objetiva. É por isso que a prova objetiva funciona como o corte real da primeira etapa.
Quantas vagas o concurso RFB 2026 vai oferecer?
O ato de autorização publicado em 04/07/2026, detalhado pela Portaria MGI nº 5.505/2026, definiu 146 vagas efetivas: 30 para Auditor-Fiscal (AFRFB) e 116 para Analista Tributário (ATRFB). O edital pode oferecer número igual ou superior, mas não pode reduzir o quantitativo autorizado. Ao longo da validade, novas nomeações acima do número original são permitidas conforme surgirem vacâncias, como aconteceu no certame de 2022 (699 para 1.217 nomeados).
Qual é o salário do Auditor-Fiscal da Receita Federal?
O salário inicial bruto vai de R$ 34.421,71 a R$ 44.004,91, com o líquido em torno de R$ 20 mil. O valor varia conforme adicionais (qualificação, desempenho, titulação) e depende do estágio de progressão na carreira.
Qual é o salário do Analista Tributário da Receita Federal?
O salário inicial bruto do Analista Tributário fica entre R$ 19.635,99 e R$ 26.276,60, com líquido aproximado de R$ 11.300. Também inclui BEP e adicionais de qualificação ao longo da carreira.
Como funcionam as etapas do concurso da Receita Federal 2026?
Segundo o FAQ oficial da Receita e o Termo de Referência, o concurso terá duas etapas: a primeira reúne prova objetiva e prova discursiva para os dois cargos, no mesmo domingo, em dois turnos; a segunda é o Curso de Formação Profissional, de caráter eliminatório, realizado presencialmente em São Paulo (SP). As provas da primeira etapa serão aplicadas nas 26 capitais dos estados e no Distrito Federal.
Onde será o Curso de Formação da Receita Federal?
O FAQ oficial e o TR confirmam que o Curso de Formação Profissional será realizado presencialmente em São Paulo (SP), com cerca de 240 horas no Auditor-Fiscal e 160 horas no Analista Tributário, e prova objetiva ao final. Ele é eliminatório, então aprovados de outros estados precisam se planejar para o deslocamento e a permanência na capital paulista durante essa fase. Só após a aprovação no curso o candidato é nomeado.
Preciso ser formado em Direito ou Contabilidade?
Não. O concurso da Receita Federal aceita qualquer formação superior reconhecida pelo MEC, tanto para Auditor quanto para Analista. Formações em Direito, Contabilidade, Economia e Administração têm vantagem natural no conteúdo, mas não são requisito.
Qual será a banca do concurso?
Ainda não foi definida. O último concurso (2022) foi organizado pela FGV. Pelo Termo de Referência, a organizadora será contratada por dispensa de licitação (art. 75, inciso XV, da Lei nº 14.133/2021) e será uma instituição sem fins lucrativos. Pelo PCA 2026 do Ministério da Fazenda, a contratação deve ocorrer até 30 de dezembro de 2026.
Posso começar a estudar mesmo sem edital?
Sim, é altamente recomendado. As matérias da Receita Federal são densas (CTN, Constituição Tributária, Contabilidade, Direito Aduaneiro) e exigem 12 a 18 meses de preparação média. Com o edital previsto para dezembro/2026, restam poucos meses para consolidar a base. Quem espera o edital sair geralmente não consegue formar o conhecimento necessário a tempo.
O prazo de 6 meses pode ser prorrogado?
Sim, embora seja exceção. A RFB pode solicitar ao MGI a prorrogação do prazo de publicação do edital em casos justificados (atraso na contratação da banca, revisão de conteúdos, contingências jurídicas). Historicamente, isso acontece em cerca de 20% dos concursos federais.
Vale a pena tentar AFRFB com apenas 30 vagas?
Sim, embora a concorrência seja alta. Mesmo com poucas vagas, a validade do concurso costuma render nomeações adicionais, e a lista de aprovados aproveitados costuma ultrapassar o número original. Além disso, quem se prepara para o cargo maior sempre pode migrar para Analista Tributário se ficar entre os 116 primeiros do bloco técnico.
Remunerações
Além da tabela oficial de vencimentos, vale olhar a remuneração real de servidores em atividade, com o detalhamento de bruto, deduções obrigatórias e valor líquido em conta. Os quadros abaixo mostram o contracheque efetivo de um Analista Tributário e de um Auditor-Fiscal no início de carreira.
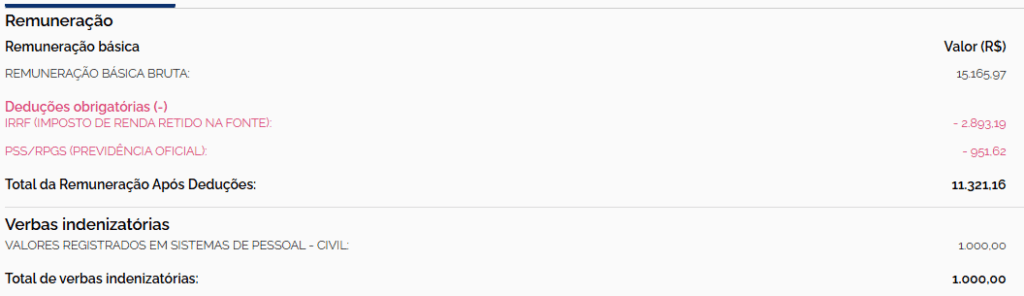
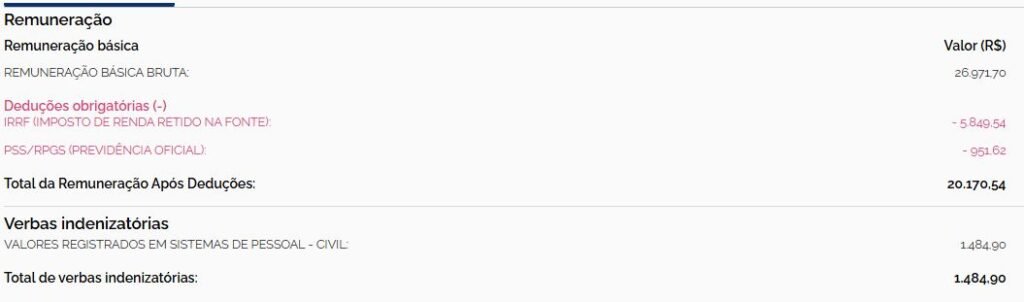
- A autorização do MGI (04/07/2026)
- Pressão por mais vagas: o pedido do Sindifisco
- Resumo rápido do concurso
- Cargos, vagas confirmadas e salários
- Distribuição das 146 vagas (cotas)
- Benefícios e auxílios
- Requisitos por cargo
- A carreira na Receita Federal
- O concurso anterior (2022)
- Próximos passos até o edital
- Cronograma estimado do Termo de Referência
- Quantos terão a discursiva corrigida
- Fluxograma completo das etapas
- O que esperar das provas
- Letra da lei do Auditor-Fiscal
- Direito Tributário e Legislação Tributária
- Remunerações reais
- Conteúdo programático verticalizado
- Dicas de preparação antecipada
- Perguntas frequentes